离岸市场的双重资金拉扯
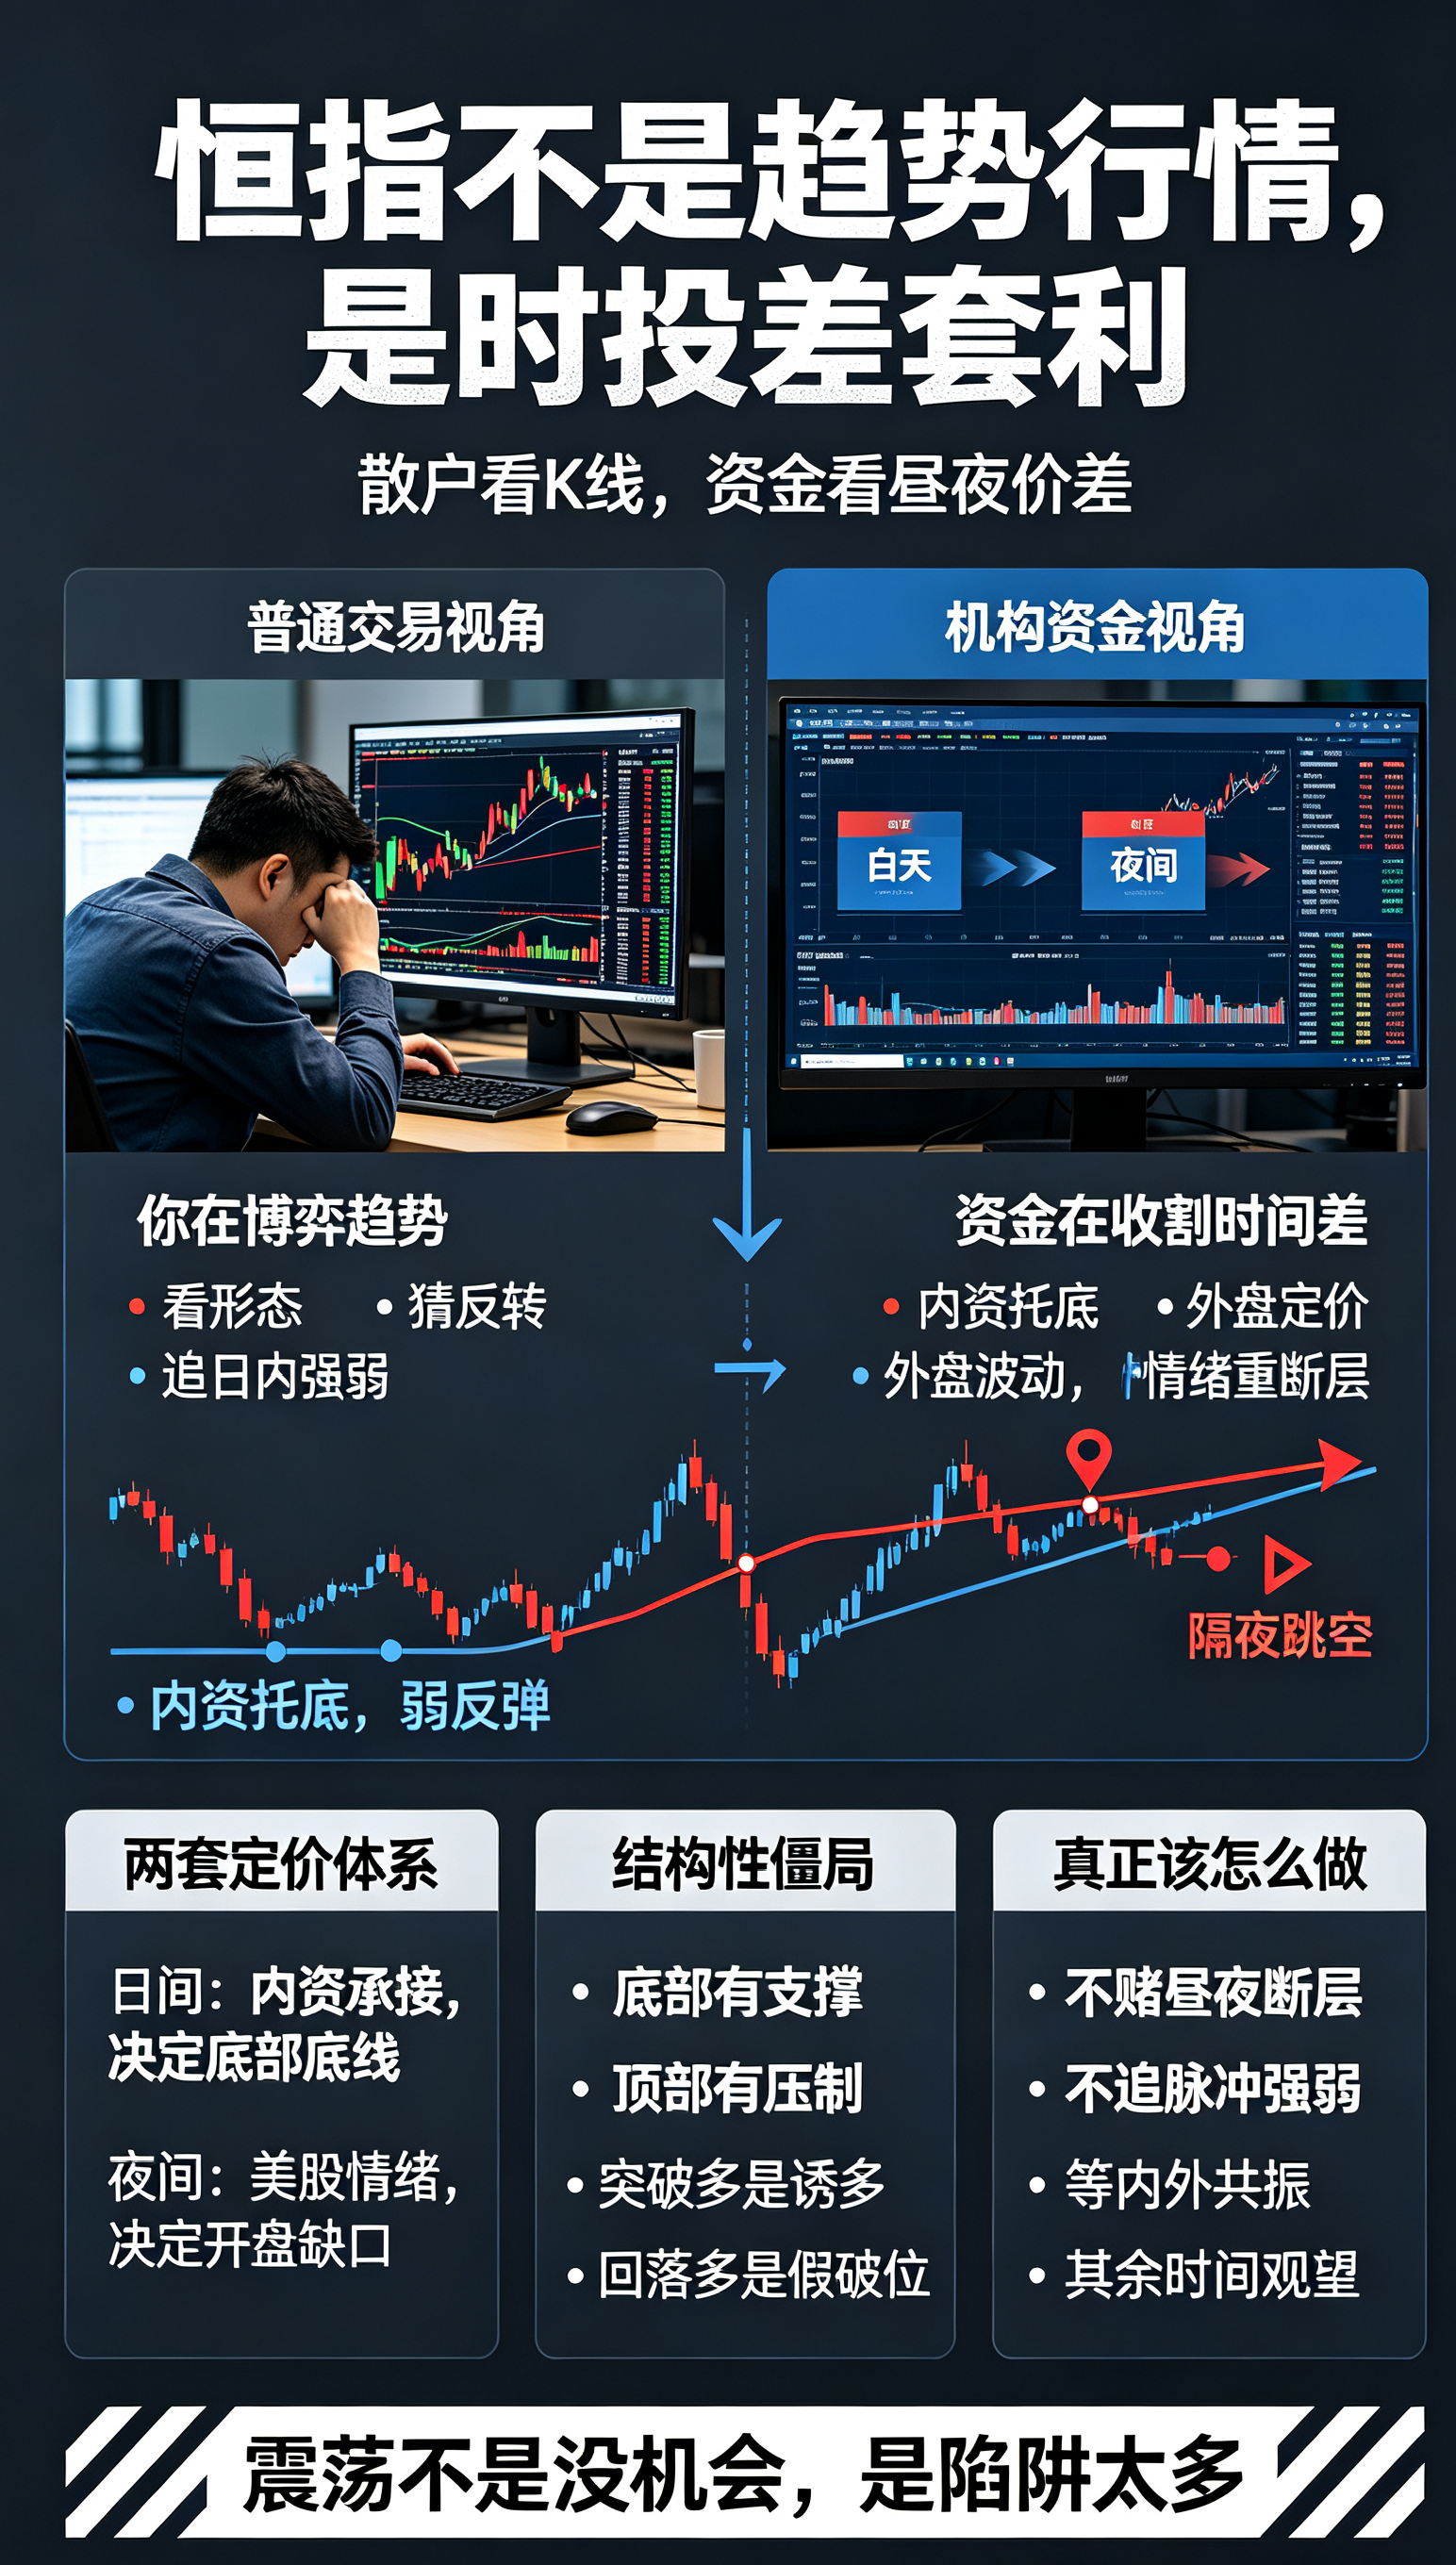
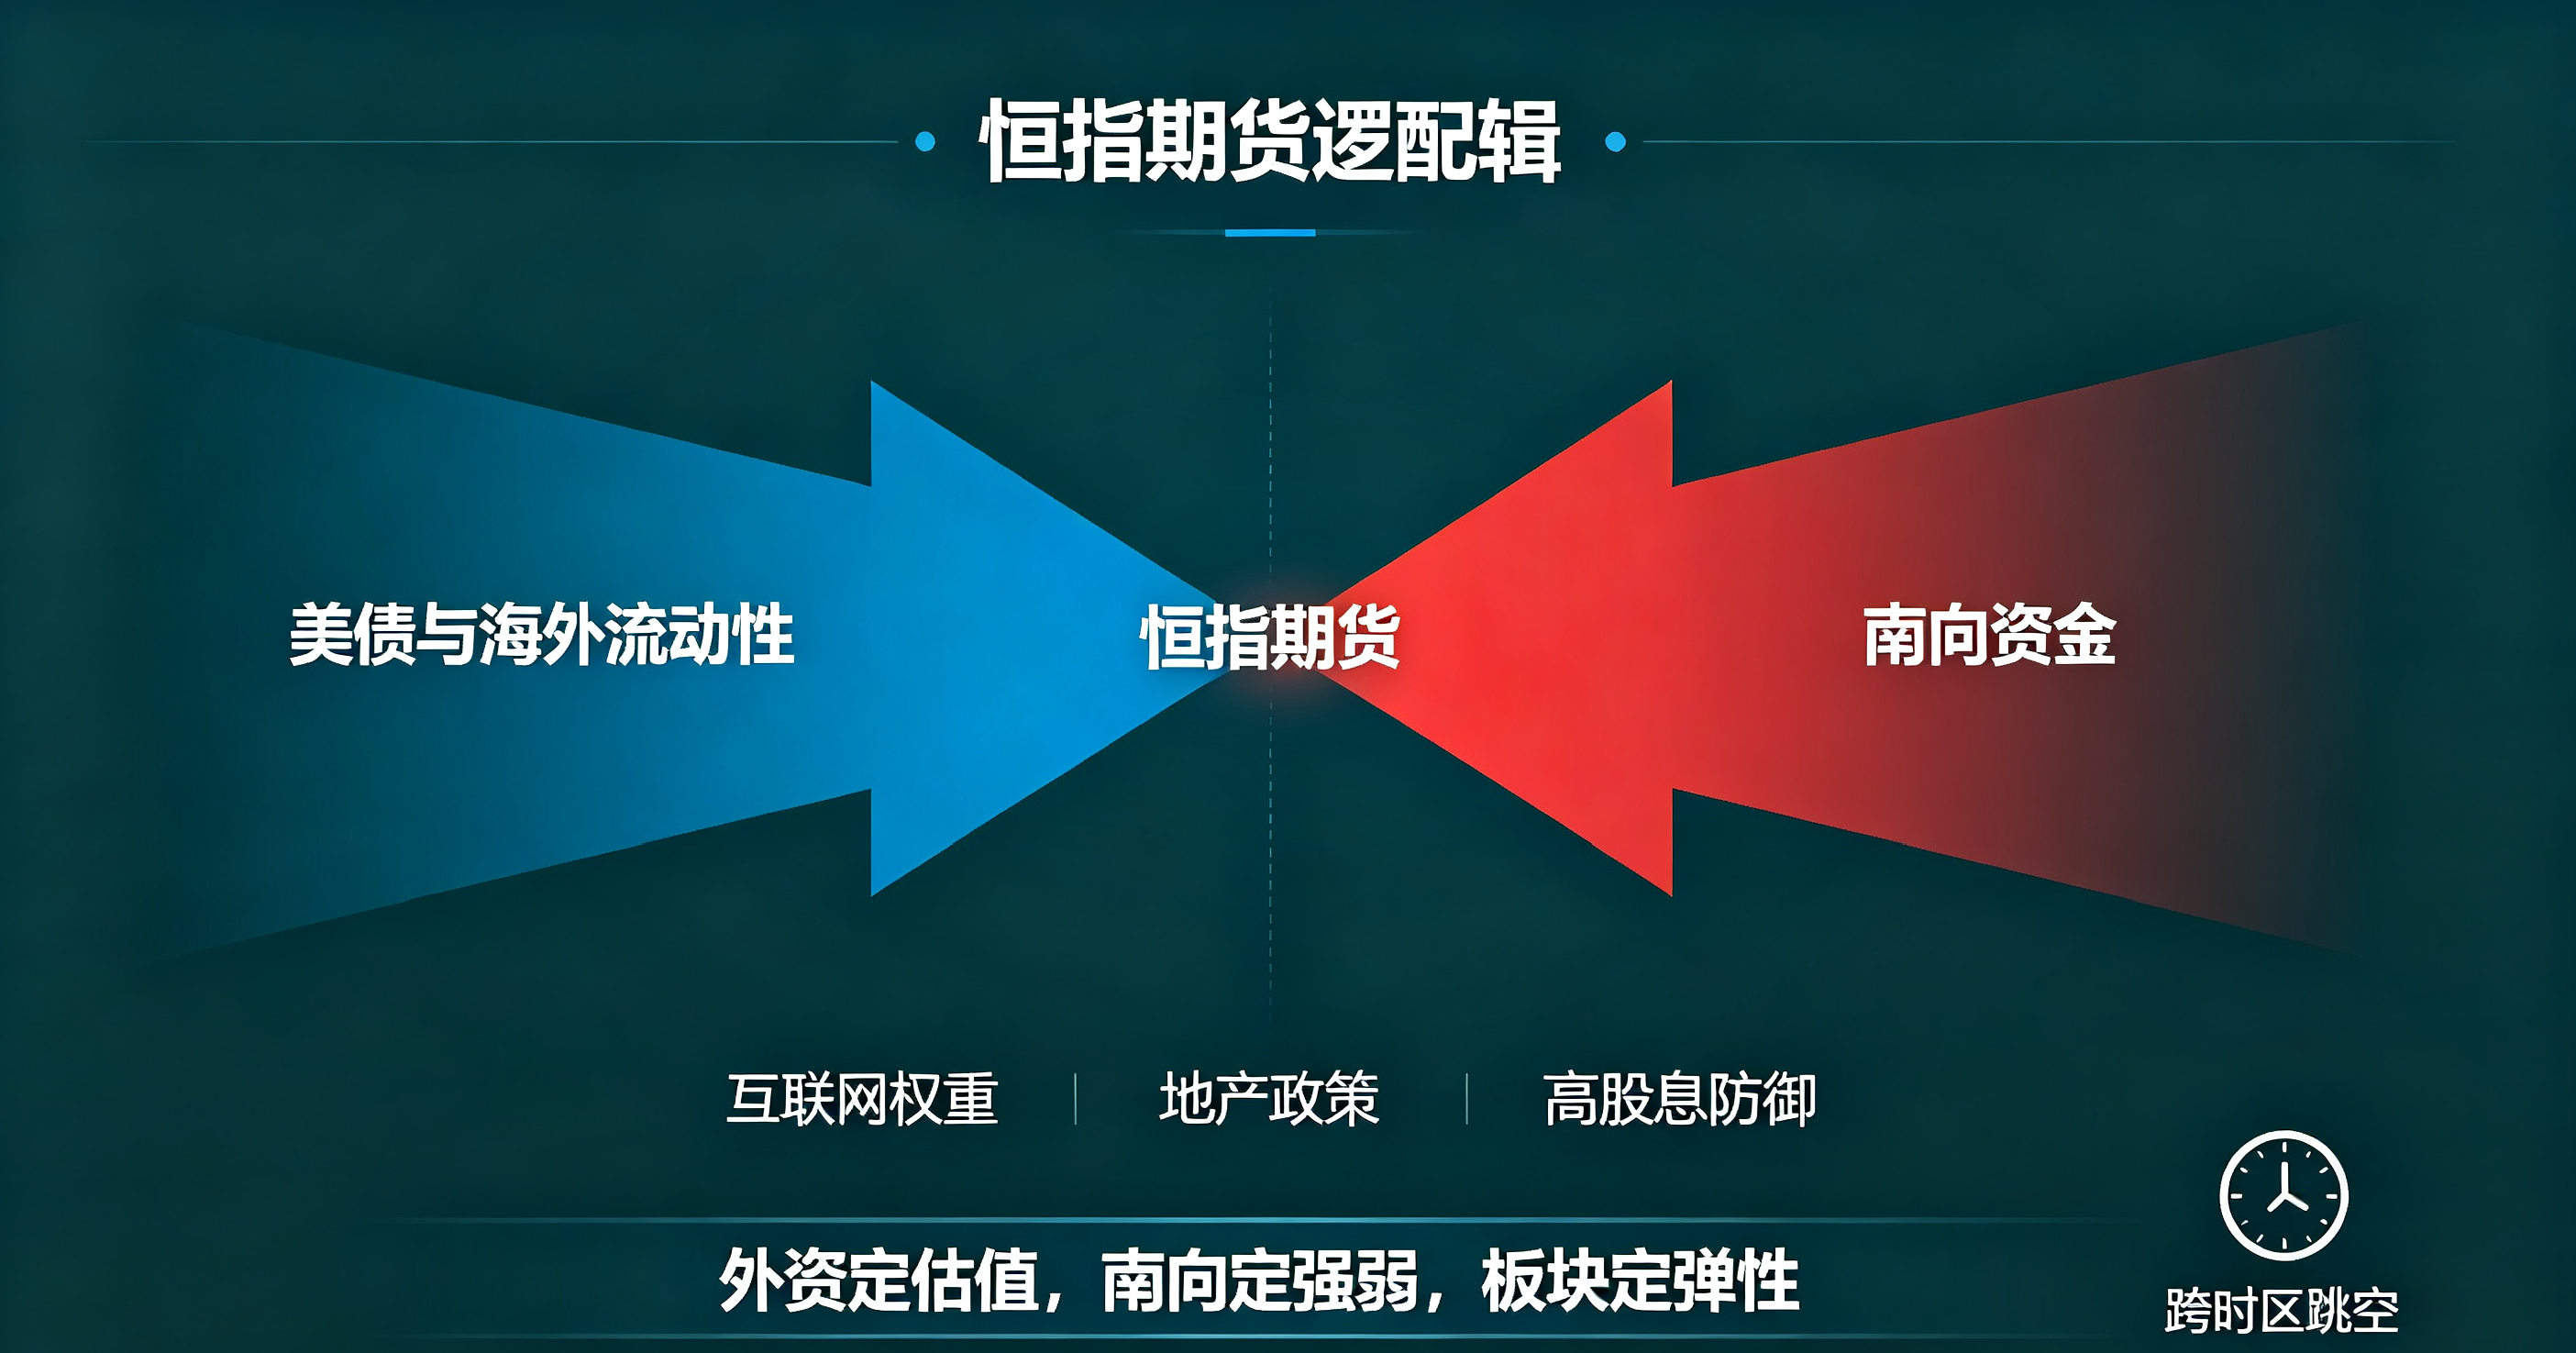
恒指期货身处跨时区的离岸市场,行情始终被两套资金力量左右,海外流动性定估值底线,南向资金和本地板块情绪决定短线反弹力度,两股力量不同步的时候,盘面很容易走出隔夜外盘大涨、日间冲高回落的背离走势。
港元联系汇率的机制,让本地流动性被动跟随美联储的政策节奏。美债收益率波动会直接改变港股资产的折现定价,美债上行阶段,外资会收缩风险敞口,对互联网、地产这类远期收益板块压制更明显;美债回落、降息预期升温,才会慢慢吸引海外资金回流。这层外部约束不会快速消失,也是很多反弹行情高度受限的根源,单纯依靠估值低位去博弈反转,很容易低估流动性收紧带来的持续压力。
南向资金是盘面里独立的变量,资金进场节奏会跟随国内政策、宏观信号调整。当外部环境偏弱,但国内释放稳定信号,南向持续加码,指数就会展现抗跌属性,出现和美股脱钩的独立修复;一旦资金流入放缓,没有增量承接,即便外盘走稳,反弹也缺少持续推力。两类资金的行为节奏经常错位,外部资金偏长线定价,南向资金更偏向阶段性博弈,两者的分歧,放大了恒指盘中来回震荡的特征。
成分板块的强弱分化,也会干扰指数的整体走势。互联网权重股受海外监管、业绩指引影响波动大,地产板块对国内政策消息高度敏感,高股息板块在风险偏好走低的时候会走出防御行情。板块之间冷热不均,指数上涨未必是全面回暖,只是个别权重拉动,这种结构性行情里,指数波段的延续性会大打折扣。
牛熊证和期权资金的布局,会放大短线盘中波动。靠近关键整数点位,大量衍生品筹码集中,触及价位就会触发平仓盘,出现快速的急拉或者急砸。这类行情属于短期筹码博弈,不代表基本面出现转向,很容易形成假突破,单纯依靠整数关口做交易,会频繁遭遇盘中扫损。
跨时区交易的特性,带来隔夜风险。欧美盘的经济数据、官员讲话,都会在港股休市阶段改变美债和美元走势,次日开盘直接跳空,持仓过夜会承担不可控的缺口风险。日盘交易时段,成交活跃度起伏明显,缩量状态下的突破可信度很低,放量站稳关键位置,才具备波段参与的价值。
操作上要分清流动性驱动行情和政策催化行情。美债趋势转向叠加资金同步回流,才是值得布局的波段机会;单一政策消息催生的脉冲反弹,大多空间有限,适合短线兑现,不适合长期持仓。缩量震荡区间,降低试单频次,等待资金流向、美债收益率、板块信号形成共振再动手。不提前预判大级别反转,离岸市场行情反转往往需要多重条件同步落地,单一利好很难扭转原有格局。头寸规模需要控制,跨市场行情波动爆发力强,一旦盘面信号转向,及时离场,不要被动扛单等待修复。